ASELSAN’ın 2026 İlk Dokuz Ay Finansal Performansı ve Hisse Senedi Dalgalanması: Büyüme ve Piyasa Tepkisindeki Çatışma
ASELSAN, 2026’nın ilk dokuz ayında hasılatını %28 artırarak 151,5 milyar TL, net karını %75 yükselterek 26,47 milyar TL’ye çıkardı; sipariş defteri ise 30,7 milyar dolar seviyesine ulaştı. Ancak hisse fiyatı son üç ayda yaklaşık %5 gerileyerek 340,75 TL’ye düştü.
ASELSAN, 2026’nın ilk dokuz ayına ait finansal sonuçlarını KAP üzerinden açıkladı ve rakamlar, şirketin büyüme ivmesinin ne denli güçlü olduğunu gözler önüne serdi. Hasılat, bir önceki yılın aynı dönemine göre reel %28 artışla 151,5 milyar TL’ye, FAVÖK ise %38 artışla 40,6 milyar TL’ye ulaştı. Marjda ise 190 baz puanlık bir iyileşme kaydedildi. Net kar ise %75 artışla 26,47 milyar TL’ye yükseldi; üçüncü çeyrekte açıklanan 11,2 milyar TL net kar, piyasa beklentisi olan 8,9 milyar TL’nin çok üzerindeydi.
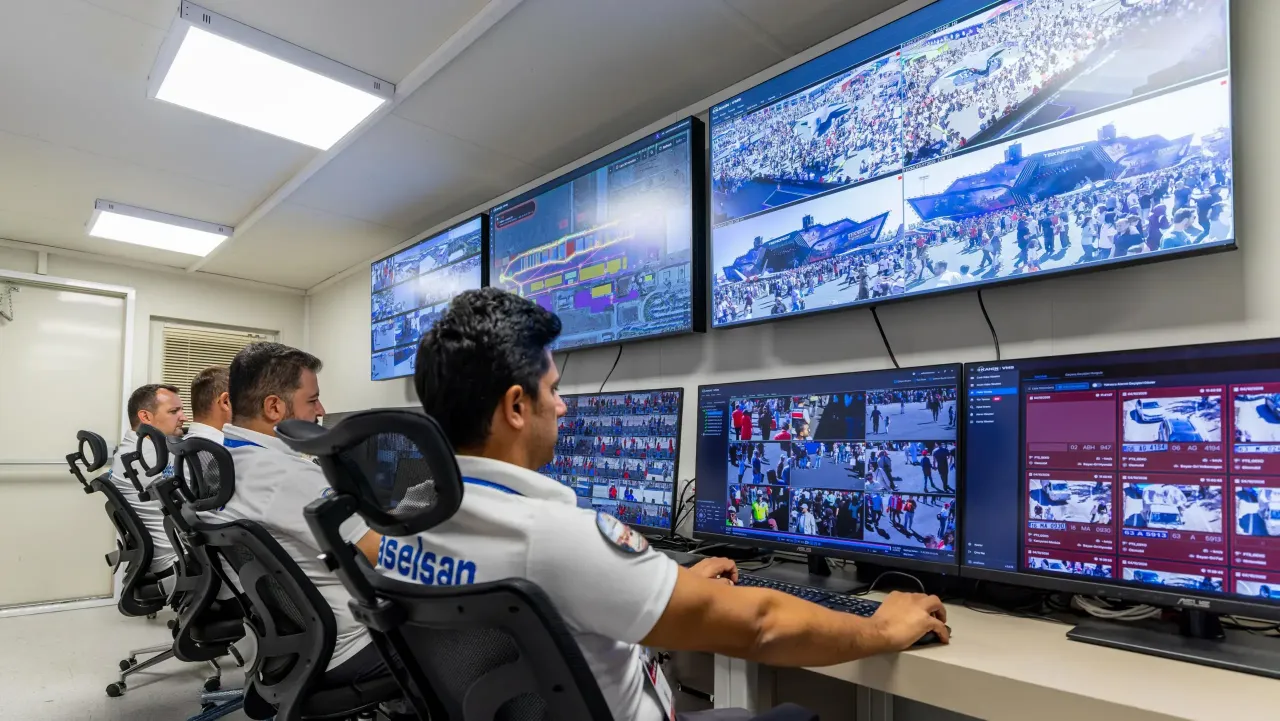
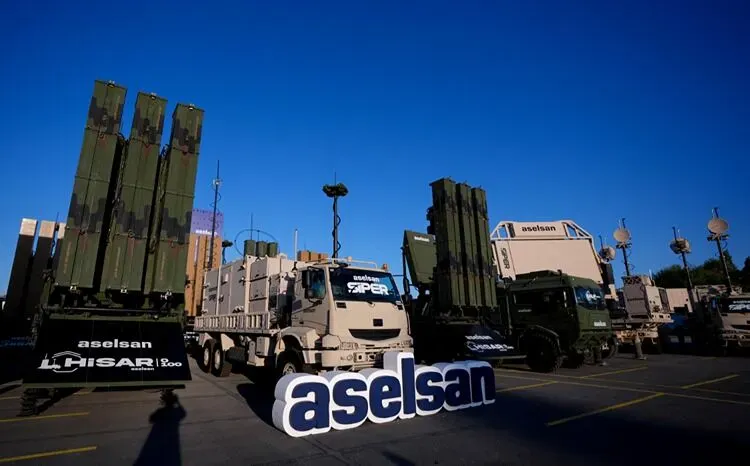
Finansal tablolarda en çarpıcı satır, sipariş defterinin büyümesiydi. 2025 yılında 20 milyar dolar seviyesinde kapanan sipariş defteri, dokuz ayda 30,7 milyar dolara çıkarak şirket tarihindeki ilk 30 milyar dolar eşiğini aştı. Bu artışın büyük bir kısmı yalnızca son çeyrekte gerçekleşti; yeni ihracat sözleşmeleri %34 artışla 1,9 milyar dolara yükseldi. Alınan iş/satış oranı 4,4 olarak kaydedildi; bu, ASELSAN’ın sattığının dört katından fazla yeni iş aldığını gösteriyor. Siparişlerin ağırlıklı olarak hava savunma, radar, elektronik harp, güdüm ve yapay zeka destekli kent güvenliği sistemleri gibi yüksek katma değerli alanlarda olduğu vurgulandı.
Şirketin büyüme stratejisi, sadece hacme değil niteliğe de odaklanıyor. Genel Müdür Ahmet Akyol, "Siparişi kapasiteye, kapasiteyi geleceğe dönüştürüyoruz" diyerek, artan FAVÖK marjının ve kişi başı hasılatın dolar bazında %4 artışının yapay zekâ entegrasyonu, dijital dönüşüm ve yüksek katma değerli ürünlerin payının artmasıyla mümkün olduğunu belirtti. Ar-Ge harcaması %36 artışla 1,3 milyar dolara ulaşırken, Oğulbey Teknoloji Üssü’nün ilk fazı faaliyete geçti ve Güdümlü Mühimmat Sistemleri Üretim Merkezi devreye alındı. Uydu, kuantum hesaplama, su altı ve yüksek güçlü mikrodalga gibi giriş bariyeri yüksek alanlara yapılan yatırımlar, ASELSAN’ın teknolojik çeşitlenme stratejisinin bir parçası olarak öne çıktı.
Bilanço disiplini de korunmuş durumda. Finansal borçların aktiflere oranı %14, özkaynak oranı %55 seviyelerinde seyrediyor. Finansman giderleri %10,3 azalırken, özkaynak karlılığı %16,6’ya, aktif karlılığı ise %9’a yükseldi. Operasyonel nakit akışı 23 milyar TL olarak gerçekleşti. Tüm bu göstergeler, şirketin sürdürülebilir büyüme ve kârlılık hedeflerine ulaşma yolunda sağlam adımlar attığını gösteriyor.
Bununla birlikte, hisse senedi performansı finansal sonuçların ışığında beklenenin aksine bir gerileme gösterdi. 28 Temmuz’da 358 TL’den kapanan ASELSAN hissesi, 27 Ekim’de 340,75 TL’ye geriledi; bu da son üç ayda yaklaşık %5’lik bir değer kaybına işaret ediyor. Ağustos sonunda 410 TL’nin üzerindeki seviyeler, sonbaharla birlikte aşağı yönlü bir trend izledi; 19 Ekim’de 322,25 TL’ye kadar düşen hisse, ertesi gün 318,50 TL seviyelerinde test edildi. 29 Eylül’de %7,8 düşüş, 1 Ekim’de %10 yükseliş ve 7 Ekim’de yeniden %7’nin üzerinde değer kaybı gibi dalgalanmalar, fiyat hareketlerinin şirketin temel performansından ziyade piyasa koşulları ve fon satış baskılarından etkilendiğini gösteriyor.
ASELSAN, 27 Ekim kapanışına göre yaklaşık 1,55 trilyon TL piyasa değeriyle Borsa İstanbul’un en değerli şirketi konumunda. Ancak sonuçların açıklanmasının ardından hisse fiyatına yansıyacak gerçek tepki, bugünkü seansın sonunda netleşecek. Şirketin finansal başarısı, aynı zamanda Türkiye’nin savunma sanayiindeki stratejik konumunu güçlendirmeye devam ederken, hisse senedi piyasasındaki dalgalanmalar ise yatırımcıların risk iştahı ve fon piyasasındaki düzenleyici gelişmelerle yakından ilişkili.
Kaynak: Yudum — https://www.yudum.net/haber/aselsanin-2026-ilk-dokuz-ay-finansal-performansi-ve-hisse-senedi-dalgalanmasi-buyume-ve-piyasa-tepkisindeki-catisma.html — Yazdırma tarihi: