BDDK'dan Cep Telefonu Alımlarında Kredi ve Kredi Kartı Düzenlemesi: 40 Bin TL Altı Cihazlara 12 Ay Vade İmkanı
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), cep telefonu alımlarında kredi vade sınırlarını ve kredi kartı asgari ödeme oranlarını güncelledi. 40 bin TL ve altındaki akıllı telefonlar için kredi vadesi 12 aya çıkarılırken, 40 bin TL üzerindeki cihazlar için 3 ay vade sınırı devam ediyor. Ayrıca
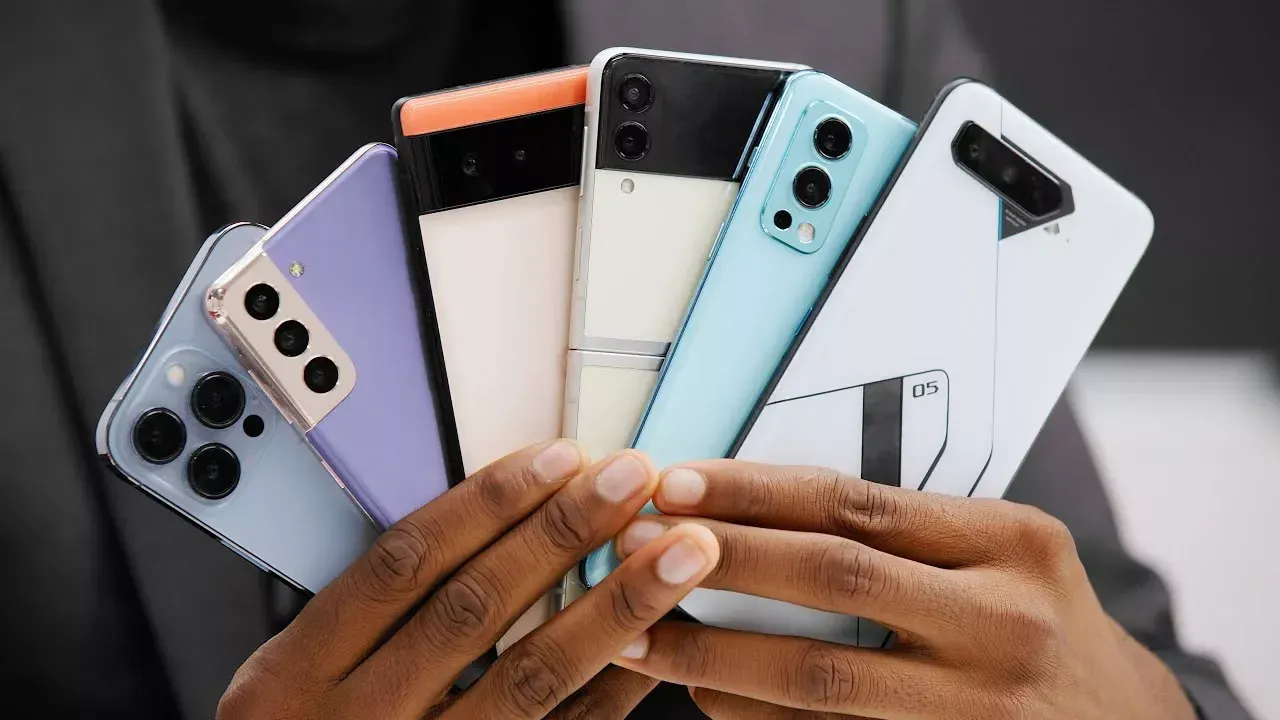
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 3 Ekim 2026 tarihi itibarıyla cep telefonu alımlarına yönelik tüketici kredileri ve kredi kartı kullanımına ilişkin önemli düzenlemeler yaptı. Bu yeni kararlar, teknoloji pazarındaki fiyat dalgalanmaları ve döviz kurundaki hareketliliğin tüketicilerin finansman imkanlarına erişimini kolaylaştırmayı hedefliyor. Düzenlemeler kapsamında, sıfır cep telefonu alımları için kullandırılan tüketici kredilerinin vade sınırları yeniden belirlenirken, kredi kartı asgari ödeme tutarlarında da önemli bir artışa gidildi.
BDDK'nın aldığı yeni karara göre, doğrudan sıfır cep telefonu alımı amacıyla çekilecek tüketici kredilerinde fiyat baremi 40 bin TL olarak güncellendi. Bu değişiklikle birlikte, 40 bin TL ve altındaki akıllı telefonlar için kredi vadesi 12 aya kadar uzatılabilecek. Bu durum, özellikle orta segment ve daha uygun fiyatlı akıllı telefon modellerine erişimi kolaylaştırarak, tüketicilerin bütçeleri dahilinde teknolojik ihtiyaçlarını karşılama imkanını artıracak. Öte yandan, piyasa değeri 40 bin TL'yi aşan üst segment ve amiral gemisi olarak tabir edilen cihazlarda ise kredi vadesi 3 ay ile sınırlı kalmaya devam edecek. Bu ayrım, yüksek fiyatlı ürünlere yönelik finansman koşullarının daha sıkı tutulması prensibini koruyor.
-
Yemek tarifleri
Malzeme listesi, adım adım yapılış, süre ve porsiyon bilgisiyle. Çorbadan tatlıya kategoriye göre gez ya da aradığını doğrudan ara.
Tariflere bak → -
Nasıl yapılır rehberleri
Telefon ayarlarından resmî işlemlere, hesap güvenliğinden günlük hayattaki küçük sorunlara: numaralı adımlar ve tahmini süreyle anlatılmış rehberler.
Rehberleri gör → -
Program arşivi
Tarayıcılar, güvenlik araçları, ofis ve medya yazılımları. Her kayıtta ne işe yaradığı, sürümü ve indirme bağlantısı.
Programlara göz at → -
Sesli ve görüntülü sohbet
Odalarda grup görüntülü sohbet, birebir sesli arama ve canlı yayın. Tarayıcıdan çalışır — eklenti, uygulama ya da kurulum gerekmez.
Odalara gir →
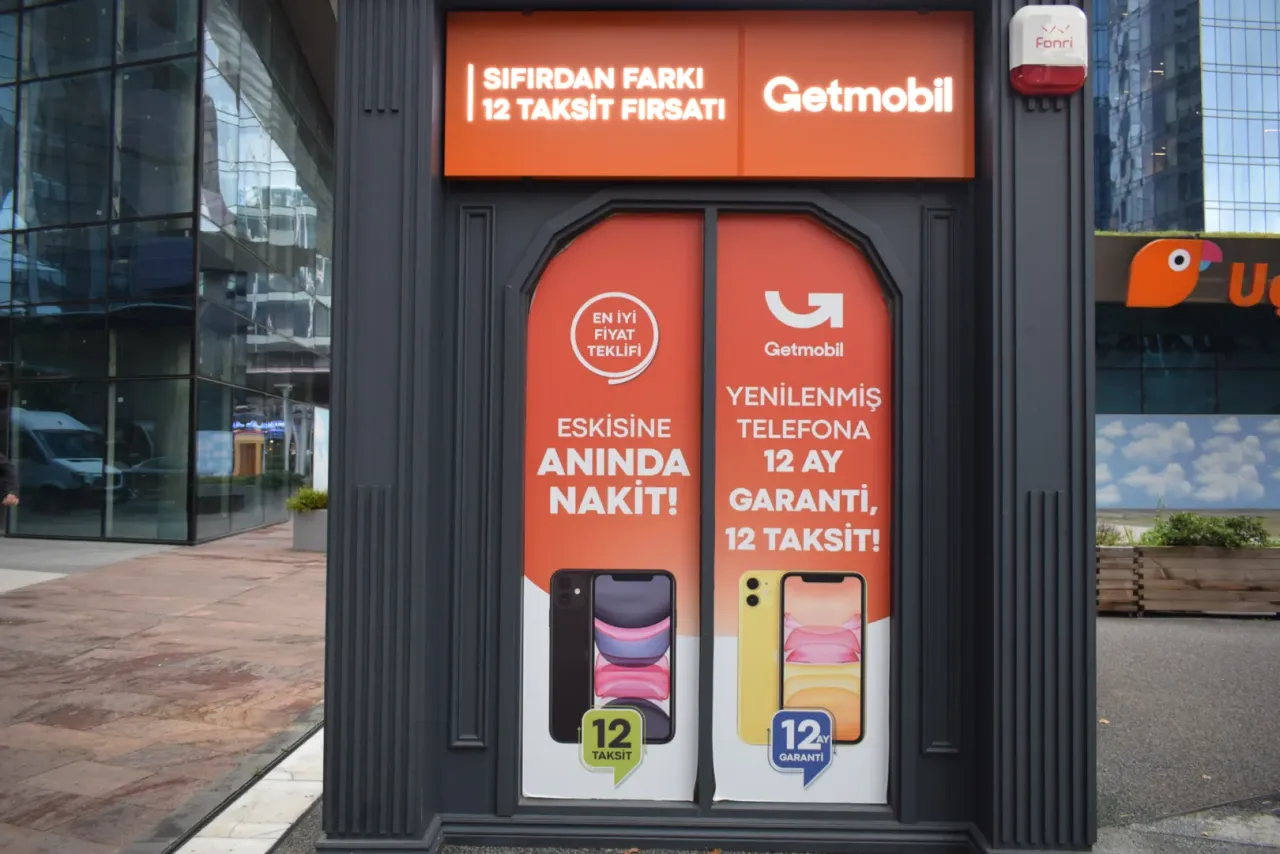
Yapılan düzenleme, sadece sıfır ürün alımlarını değil, aynı zamanda son yıllarda popülerliği giderek artan yenilenmiş (refurbished) ürün pazarını da yakından ilgilendiriyor. BDDK'nın kararı, ticari işletmelerin 'yenileme merkezi' veya 'yetkili satıcı' statüsünde olması şartıyla, yenilenmiş cihaz alımlarına yönelik finansman modellerini de kapsayacak şekilde yorumlanıyor. Bu adımın, hem tüketicilere daha uygun fiyatlı teknolojiye erişim imkanı sunması hem de yenilenmiş ürün sektörünün büyümesine katkı sağlaması bekleniyor. Bu tür düzenlemeler, döngüsel ekonomiyi destekleyerek elektronik atıkların azaltılmasına da dolaylı yoldan katkıda bulunabilir.
Cep telefonu alımlarına yönelik kredi düzenlemelerinin yanı sıra, BDDK kredi kartı kullanıcılarının nakit akışını doğrudan etkileyen asgari ödeme tutarlarında da önemli bir eşik yükseltmesi gerçekleştirdi. Daha önce 50 bin TL olarak uygulanan kredi kartı asgari ödeme limiti, yeni düzenlemeyle birlikte 100 bin TL seviyesine çıkarıldı. Bu artış, kredi kartı borçlarının yönetimi ve ödeme planlaması açısından tüketicilere daha fazla esneklik sağlayabilir. Özellikle yüksek harcamalar yapan veya beklenmedik finansal ihtiyaçlarla karşılaşan bireyler için bu düzenleme, ödeme yükümlülüklerini daha rahat yönetme olanağı sunabilir.
BDDK'nın bu kapsamlı düzenlemeleri, genel olarak teknolojiye erişimi demokratikleştirme ve finansal piyasalarda istikrarı sağlama amacı taşıyor. 40 bin TL altı akıllı telefonlar için sunulan 12 ay vade imkanı, özellikle genç nüfus ve düşük-orta gelir grubundaki tüketiciler için büyük bir kolaylık anlamına geliyor. Aynı zamanda, kredi kartı asgari ödeme limitinin 100 bin TL'ye yükseltilmesi, kredi kartı sahiplerinin harcama potansiyellerini ve borçlarını yönetme stratejilerini yeniden gözden geçirmelerine neden olacak. Bu adımların, hem bireysel finansal sağlığı desteklemesi hem de teknoloji sektöründeki satışları canlandırması öngörülüyor.