2026'da Sel Felaketinde Aracınız Hasar Görürse: Kasko, Trafik Sigortası ve Tazminat Süreçleri Mercek Altında
2026 yılında yaşanan şiddetli yağışlar ve sel baskınları, araç sahipleri için büyük bir kabusa dönüşüyor. Aracınızın selde hasar görmesi durumunda kasko, trafik sigortası ve idari tazminat süreçlerinin hukuki detayları, haklarınızı bilmeniz açısından büyük önem taşıyor.
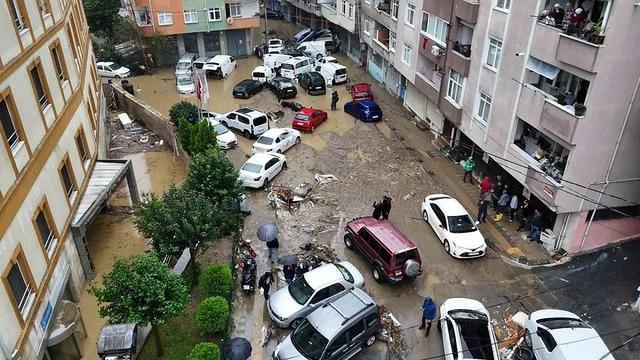
2026 yılının son çeyreğinde etkili olan şiddetli yağışlar ve buna bağlı olarak gelişen ani sel baskınları, Türkiye'nin birçok bölgesinde otomobiller için ciddi bir tehdit oluşturdu. Su altında kalan, akıntıya kapılıp savrulan veya çamur yığınlarına gömülen binlerce araç, hem mekanik hem de elektronik sistemleri açısından kullanılamaz hale geldi. Bu durum, araç sahiplerini hem maddi hem de manevi olarak derinden etkilerken, 'Sel nedeniyle perte çıkan veya ağır hasar alan bir aracın masraflarını kim karşılar?', 'Kasko her durumda ödeme yapar mı?', 'Zorunlu trafik sigortası sele karşı korur mu?' ve 'Kaskosu olmayan sürücüler zararlarını nasıl telafi edebilir?' gibi soruları gündeme taşıdı. Bu rehber, sel ve doğal afet durumlarında araç sahiplerinin bilmesi gereken hukuki ve teknik tüm detayları aydınlatmayı amaçlıyor.
Aracın sel ve su taşkınlarında uğradığı maddi zararları karşılayan temel güvence kasko sigortasıdır. Ancak, kasko poliçesinin varlığı, hasarın kayıtsız şartsız ödeneceği anlamına gelmez. Kara Araçları Kasko Sigortası Genel Şartları uyarınca, sel ve su baskını zararları poliçelerin standart veya dar kapsamlarında yer almaz. Bu tür hasarların teminat altına alınabilmesi için poliçeye açık bir 'sel ve su baskını ek teminat klozu' eklenmiş olması gerekmektedir. Ayrıca, poliçelerde 'tenzili muafiyet' kuralı bulunabilir. Bu kural, hasarın belirli bir kısmının sigortalı tarafından karşılanması anlamına gelir. Kanunen bu muafiyet hükmünün poliçede en az 14 punto büyüklüğünde yazılması zorunludur; aksi takdirde muafiyet geçersiz sayılır ve hasarın tamamı sigortacı tarafından ödenir. Aracın 'pert' (tam hasar) sayılması ise, onarım masraflarının aracın güncel piyasa rayiç değerini aşması veya onarımın teknik ve ekonomik olarak mümkün olmaması durumunda gerçekleşir. Özellikle su seviyesinin motor bloğunu geçmesi, elektrik tesisatının ve elektronik kontrol ünitelerinin çamurla dolması gibi durumlarda eksperler aracı tam hasara yönlendirir.
Zorunlu Mali Mesuliyet Sigortası (Trafik Sigortası), Karayolları Trafik Kanunu'nun belirlediği çerçevede, yalnızca aracın işletilmesi sırasında üçüncü şahıslara verilen zararları güvence altına alır. Bu nedenle, selde suya gömülen bir aracın kendi mekanik veya kaporta hasarı trafik sigortası kapsamında kesinlikle karşılanmaz. Ancak, sele kapılarak kontrolsüzce sürüklenen bir otomobilin park halindeki diğer araçlara veya binalara zarar vermesi durumunda, zarar görenler sürüklenen aracın trafik sigortasından tazminat talep edebilirler. Bu durum, trafik sigortasının temel amacına uygun bir uygulamadır; yani aracın neden olduğu üçüncü şahıs zararlarının karşılanmasıdır.
Kaskosu bulunmayan veya poliçesinde sel klozu yer almayan araç sahipleri için süreç, idare hukuku çerçevesinde ilerler. Toplumda yaygın bir kanı olsa da, 7269 sayılı Afet Kanunu, konut, iş yeri ve bina gibi gayrimenkul mülkiyetini koruma altına almakla birlikte, motorlu kara taşıtlarını hak sahipliği kapsamında değerlendirmez. Valilik ve kaymakamlıklar tarafından yapılan hasar tespitleri, araçlar için tam bir tazminat hakkı doğurmaz; bu kapsamda yapılan yardımlar genellikle sınırlı bütçeli sosyal desteklerdir. Ancak, altyapı eksiklikleri nedeniyle yaşanan baskınlarda, araç sahipleri Anayasa'nın 125. maddesindeki idari sorumluluk ilkesi gereğince belediyelere, su ve kanalizasyon idarelerine (örneğin İSKİ, ASKİ), DSİ'ye veya Karayolları Genel Müdürlüğü'ne karşı 'Tam Yargı Davası' açma hakkına sahiptir. Bu davalar, idarenin kusurlu eylemleri veya ihmalleri sonucu oluşan zararların tazminini hedefler.
Sel felaketlerinde sigorta şirketlerinin tazminatı reddetmek veya kesinti yapmak için en sık başvurduğu gerekçe, sürücünün ağır kusuru ve zararı artırıcı hareketleridir. Örneğin, sel sularının yükseldiği bir bölgede aracını bilerek suya sürmek veya sel sularının aracın içine girmesine göz yummak gibi durumlar, sigortacılar tarafından kusur olarak değerlendirilebilir. Eğer araç içerisinde can kaybı veya bedensel yaralanma yaşanmışsa, bu durum maddi hasar kurallarını etkileyebilir ve farklı hukuki süreçleri tetikleyebilir. Bu tür durumlarda, sigorta şirketlerinin sunduğu teklifleri kabul etmeden önce hukuki danışmanlık almak, araç sahiplerinin haklarını korumaları açısından büyük önem taşımaktadır. 2026'da yaşanan bu tür olaylar, sigorta poliçelerinin içeriğini dikkatle incelemenin ve olası risklere karşı önlem almanın ne kadar kritik olduğunu bir kez daha gözler önüne sermiştir.